Κατασκευές: Κινεζική κυριαρχία στην παγκόσμια κατάταξη – Ανάμεσα στους 100 μεγαλύτερους ομίλους ΓΕΚ ΤΕΡΝΑ και AKTOR
Κοντά στα 780 δισ. δολάρια οι συνολικές πωλήσεις των πέντε μεγαλύτερων κινεζικών ομίλων, με την πρώτη ευρωπαϊκή εταιρεία στην έκτη θέση – Οι αλλαγές που φέρνουν ενέργεια, παραχωρήσεις και data centers στο επιχειρηματικό μοντέλο του κλάδου και η επίδραση της τεχνητής νοημοσύνης στις υποδομές.


Τις πέντε πρώτες θέσεις στην παγκόσμια λίστα της Deloitte με τις 100 μεγαλύτερες εισηγμένες κατασκευαστικές εταιρείες καταλαμβάνουν ισάριθμοι κινεζικοί όμιλοι, οι οποίοι συγκεντρώνουν συνολικό ετήσιο κύκλο εργασιών που πλησιάζει τα 780 δισ. δολάρια.
Η διαφορά από τις ευρωπαϊκές επιχειρήσεις είναι ιδιαίτερα μεγάλη. Η γαλλική VINCI, η πρώτη ευρωπαϊκή παρουσία στην κατάταξη, βρίσκεται στην έκτη θέση, με πωλήσεις 84,3 δισ. δολαρίων. Ο συνολικός τζίρος των πέντε κινεζικών εταιρειών που προηγούνται είναι, επομένως, πάνω από εννέα φορές υψηλότερος από εκείνον του μεγαλύτερου ευρωπαϊκού ομίλου.
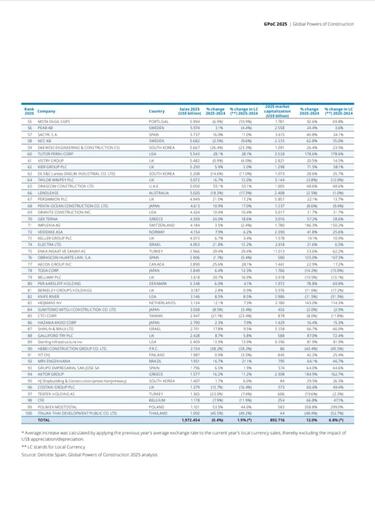
Στην παγκόσμια εκατοντάδα περιλαμβάνονται και δύο ελληνικές εταιρείες: η ΓΕΚ ΤΕΡΝΑ στην 70ή θέση και η AKTOR Group στην 94η. Οι αθροιστικές πωλήσεις τους προσεγγίζουν τα 6 δισ. δολάρια, εξασφαλίζοντας ελληνική εκπροσώπηση μεταξύ των μεγαλύτερων εισηγμένων κατασκευαστικών ομίλων διεθνώς.
Τα μεγέθη των εταιρειών που βρίσκονται στην κορυφή αναδεικνύουν ακόμη περισσότερο την υπεροχή της Κίνας. Η China State Construction Engineering, η μεγαλύτερη κατασκευαστική εταιρεία παγκοσμίως, καταγράφει μόνη της πωλήσεις σχεδόν 290 δισ. δολαρίων, υπερτριπλάσιες από αυτές της VINCI. Στη συνέχεια ακολουθούν η China Railway Group με 152,1 δισ. δολάρια, η China Railway Construction με 143,3 δισ., η China Communications Construction Group με 101,7 δισ. και η Power Construction Corporation of China με 89,9 δισ. δολάρια.
Η εικόνα των κορυφαίων κατασκευαστικών ομίλων
Τα δεδομένα περιλαμβάνονται στην ένατη έκδοση της ετήσιας έρευνας «Global Powers of Construction» της Deloitte. Η μελέτη αποτυπώνει την κατάσταση στον παγκόσμιο κατασκευαστικό κλάδο, αναλύοντας τις στρατηγικές επιλογές, τα οικονομικά αποτελέσματα και τη διεθνή δραστηριότητα των μεγαλύτερων ομίλων για το 2025. Η λίστα αφορά εισηγμένες επιχειρήσεις που αντλούν σημαντικό τμήμα των εσόδων τους από την κατασκευή κτιρίων και υποδομών.
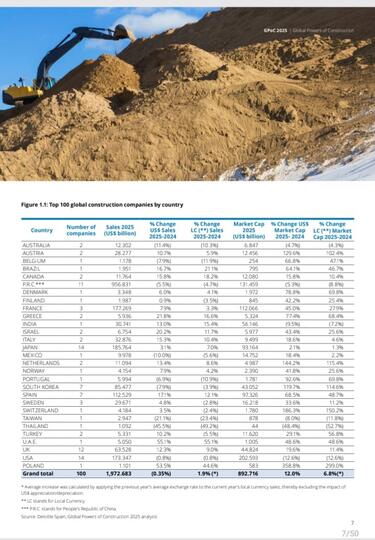
Το συνολικό οικονομικό τους αποτύπωμα είναι εξαιρετικά μεγάλο. Οι πωλήσεις των 100 εταιρειών της κατάταξης έφτασαν περίπου τα 1,972 τρισ. δολάρια το 2025. Ωστόσο, παρά το ύψος τους, παρέμειναν πρακτικά αμετάβλητες. Την ίδια στιγμή, η συνολική χρηματιστηριακή αξία των ομίλων ενισχύθηκε κατά 12%, πλησιάζοντας τα 893 δισ. δολάρια. Η εξέλιξη αυτή δείχνει ότι οι αγορές δίνουν μεγαλύτερο βάρος στις δυνατότητες του επόμενου επενδυτικού κύκλου παρά στις τρέχουσες συνθήκες.
Οι κατασκευές βρίσκονται, άλλωστε, αντιμέτωπες με δύο παράλληλες πραγματικότητες. Το αυξημένο κόστος χρηματοδότησης, οι γεωπολιτικές αναταράξεις, η έλλειψη προσωπικού, οι μεταβολές στο κόστος των υλικών και οι δυσλειτουργίες στις αλυσίδες εφοδιασμού συνεχίζουν να επιβαρύνουν τη δραστηριότητα. Παράλληλα, η μετάβαση στην καθαρή ενέργεια, η ανάπτυξη των πόλεων, οι ανάγκες στις μεταφορές και, κυρίως, η ταχεία επέκταση των ψηφιακών υποδομών και της τεχνητής νοημοσύνης ανοίγουν τον δρόμο για νέα έργα πολύ μεγάλης κλίμακας.
Μετά τη μείωση κατά 0,2% το 2025, η παγκόσμια κατασκευαστική παραγωγή προβλέπεται να ενισχυθεί κατά μόλις 1,5% το 2026. Οι πιο μακροπρόθεσμες εκτιμήσεις της Deloitte είναι, πάντως, αισθητά ισχυρότερες, καθώς προβλέπουν μέση ετήσια ανάπτυξη 5,9% έως το 2030.
Η θέση των ελληνικών εταιρειών
Σε μια διεθνή αγορά τέτοιων διαστάσεων, η συμμετοχή των ελληνικών ομίλων παρουσιάζει ιδιαίτερο ενδιαφέρον. Η ΓΕΚ ΤΕΡΝΑ, που βρίσκεται στην 70ή θέση, καταγράφει για το 2025 πωλήσεις 4,359 δισ. δολαρίων. Η αύξηση ανέρχεται σε 24% σε δολαριακή βάση και σε 18,6% σε τοπικό νόμισμα. Σύμφωνα με την Deloitte, η χρηματιστηριακή της αξία προσεγγίζει τα 3 δισ. δολάρια, έχοντας ενισχυθεί κατά 57,2%.
Για την AKTOR Group, η οποία κατατάσσεται 94η, οι πωλήσεις διαμορφώνονται σε 1,577 δισ. δολάρια, αυξημένες κατά 16,2% σε δολάρια και κατά 11,2% σε τοπικό νόμισμα. Η χρηματιστηριακή της αξία φτάνει περίπου τα 2,3 δισ. δολάρια, σημειώνοντας ιδιαίτερα μεγάλη άνοδο.
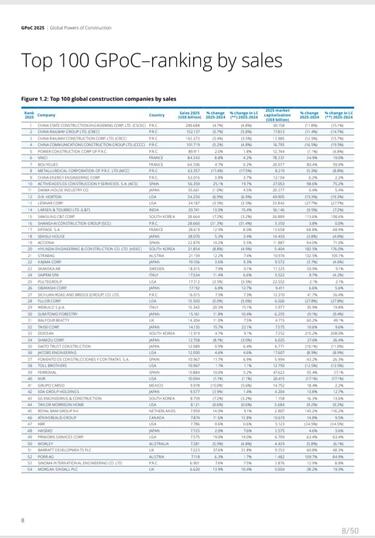
Αθροιστικά, οι δύο ελληνικοί όμιλοι καταγράφουν πωλήσεις 5,936 δισ. δολαρίων, με αύξηση 21,8%, ενώ η συνολική χρηματιστηριακή τους αξία ανέρχεται σε 5,324 δισ. δολάρια, ενισχυμένη κατά 77,4%. Πρόκειται για μεγέθη σαφώς χαμηλότερα από εκείνα των διεθνών κολοσσών. Η ελληνική παρουσία, όμως, έχει σημασία και λόγω του προσανατολισμού των εγχώριων εταιρειών, οι οποίες υιοθετούν σταδιακά ένα μοντέλο ανάπτυξης πιο κοντά σε αυτό των μεγάλων ευρωπαϊκών ομίλων.
Η σταδιακή απομάκρυνση των μεγάλων εταιρειών από την αποκλειστική ενασχόληση με την κατασκευή αποτελεί ένα από τα βασικά συμπεράσματα της Deloitte.
Το 2025, οι δραστηριότητες πέραν των κατασκευών αντιπροσώπευαν το 26,7% των συνολικών πωλήσεων των 30 μεγαλύτερων ομίλων διεθνώς, έναντι 25,5% την προηγούμενη χρονιά. Στην Ευρώπη, το ποσοστό αυτό ανεβαίνει στο 41,3%, καθώς οι παραχωρήσεις, οι ενεργειακές και τεχνικές υπηρεσίες, αλλά και άλλες δραστηριότητες υποδομών, έχουν πλέον κεντρικό ρόλο.
Ανάλογη πορεία ακολουθούν και οι ελληνικές επιχειρήσεις του κλάδου.
Η AKTOR έχει διευρύνει σημαντικά τον τελευταίο χρόνο την παρουσία της στην ενέργεια, δίνοντας βάρος στο φυσικό αέριο και στις Ανανεώσιμες Πηγές Ενέργειας, ενώ ταυτόχρονα ενισχύει τη δραστηριότητά της στις παραχωρήσεις. Στόχος αυτής της στρατηγικής είναι ένα πιο διαφοροποιημένο επιχειρηματικό μοντέλο, με πρόσθετες πηγές εσόδων που συμπληρώνουν την παραδοσιακή κατασκευαστική δραστηριότητα.
Στην ίδια κατεύθυνση κινείται η ΓΕΚ ΤΕΡΝΑ, η οποία έχει ήδη σημαντική παρουσία στις παραχωρήσεις και στα μεγάλα έργα υποδομής. Όπως ανακοίνωσε στις 28 Οκτωβρίου, η μέση ημερήσια κυκλοφορία στην Αττική Οδό αυξήθηκε κατά 2,5% σε σύγκριση με την αντίστοιχη περίοδο της προηγούμενης χρονιάς, με τον μέσο ημερήσιο αριθμό διελεύσεων (ADT) να φτάνει περίπου τις 291.002. Στην Εγνατία Οδό, ο αντίστοιχος αριθμός διαμορφώνεται σε περίπου 254.880 διελεύσεις.
Έπειτα από την πώληση της ΤΕΡΝΑ Ενεργειακή στη Masdar, ο όμιλος σχεδιάζει ισχυρή επιστροφή στην αποθήκευση ενέργειας και στην αντλησιοταμίευση. Βάσει της συμφωνίας με τη Masdar, θα ασκήσει το δικαίωμα προαίρεσης για την απόκτηση συμμετοχής 50% στα μεγάλα έργα αντλησιοταμίευσης και στα υδροηλεκτρικά, εντάσσοντας εκ νέου την ενέργεια στο επιχειρηματικό μείγμα της επόμενης αναπτυξιακής του φάσης.
Η κατεύθυνση των δύο ελληνικών εταιρειών συνδέεται με μια κεντρική διαπίστωση της Deloitte: το μέγεθος δεν αποτελεί από μόνο του επαρκή προϋπόθεση επιτυχίας. Η σύνθεση των δραστηριοτήτων, η διαφοροποίηση, η γεωγραφική παρουσία και η κεφαλαιακή δομή αποκτούν αυξανόμενη βαρύτητα για την αντοχή και την κερδοφορία των ομίλων υποδομών.
Πρωταγωνιστεί η Κίνα, αλλά με επιβράδυνση
Η κυριαρχία των κινεζικών εταιρειών στην κατάταξη δεν συνεπάγεται ότι η κινεζική αγορά παρουσιάζει και τη μεγαλύτερη αναπτυξιακή ορμή. Οι 11 όμιλοι από την Κίνα που συμμετέχουν στη λίστα συγκεντρώνουν σχεδόν τις μισές συνολικές πωλήσεις των 100 εταιρειών. Ωστόσο, αρκετοί από τους μεγαλύτερους κατέγραψαν το 2025 πτώση τόσο στα έσοδα όσο και στη χρηματιστηριακή τους αξία.
Μειωμένες πωλήσεις εμφάνισαν οι τέσσερις από τις πέντε εταιρείες που βρίσκονται στην κορυφή. Τα προβλήματα στην κινεζική αγορά ακινήτων συνεχίζουν να επιδρούν στον κατασκευαστικό κλάδο, ο οποίος παραμένει σε σημαντικό βαθμό εκτεθειμένος στο real estate. Παράλληλα, η Deloitte εντοπίζει στους ασιατικούς ομίλους χαμηλότερα επίπεδα κερδοφορίας και υψηλότερη μόχλευση σε σύγκριση με τους ευρωπαϊκούς.
Έτσι, προκύπτει μια αξιοσημείωτη αντίθεση: η Κίνα διατηρεί με μεγάλη διαφορά τις μεγαλύτερες κατασκευαστικές εταιρείες στον κόσμο, ενώ η Ευρώπη παρουσιάζει μεγαλύτερη αντοχή και ευρύτερη διαφοροποίηση δραστηριοτήτων.
Η διεθνής παρουσία ενισχύει τους ευρωπαϊκούς ομίλους
Η περιορισμένη εξάρτηση από τις εθνικές τους αγορές αποτελεί ένα από τα σημαντικότερα πλεονεκτήματα των ευρωπαϊκών εταιρειών.
Το μερίδιο των διεθνών πωλήσεων στα συνολικά έσοδα των 30 μεγαλύτερων κατασκευαστικών ομίλων ανέβηκε το 2025 στο 24,7%, από 21,3% το 2024. Οι ευρωπαϊκές επιχειρήσεις υπερβαίνουν κατά πολύ αυτό το επίπεδο, καθώς πραγματοποιούν κατά μέσο όρο το 67% των πωλήσεών τους έξω από τη χώρα καταγωγής τους.
Ενδεικτικά, από τις αγορές του εξωτερικού προέρχεται το 95,3% των εσόδων της ιταλικής Saipem, το 91,8% της ισπανικής ACS, το 86,6% της αυστριακής Strabag, το 81,5% της σουηδικής Skanska και το 77,7% της ισπανικής Acciona. Σε αυτό το πεδίο οι ελληνικοί τεχνικοί όμιλοι εμφανίζουν υστέρηση, παρά τις κινήσεις επέκτασης στα Βαλκάνια, καθώς εξακολουθούν να επωμίζονται τις συνέπειες μιας παλαιότερης άναρχης ανάπτυξης, η οποία οδήγησε σε ζημιές και δικαστικές αντιπαραθέσεις.
Όπως επισημαίνεται στη μελέτη, η διεθνοποίηση συμπληρώνει τη διαφοροποίηση των δραστηριοτήτων. Οι όμιλοι που δεν στηρίζονται σε μία αποκλειστικά αγορά ούτε μόνο στην κατασκευή διαθέτουν μεγαλύτερη προστασία απέναντι στις μεταβολές του οικονομικού κύκλου.
Ανάγκες υποδομών 106 τρισ. δολαρίων έως το 2040
Οι μεγαλύτερες προκλήσεις και ευκαιρίες αφορούν, πάντως, τα επόμενα χρόνια. Με βάση τα στοιχεία που παρουσιάζει η Deloitte, οι ανάγκες επενδύσεων σε υποδομές παγκοσμίως μέχρι το 2040 εκτιμώνται σε περίπου 106 τρισ. δολάρια.
Από αυτά, περίπου 70 τρισ. δολάρια αντιστοιχούν στην Ασία, 16 τρισ. στην αμερικανική ήπειρο, 13 τρισ. στην Ευρώπη, 5 τρισ. στην Αφρική και 2 τρισ. στην Ωκεανία.
Ιδιαίτερο ενδιαφέρον παρουσιάζει και η κατανομή ανά τομέα. Στις μεταφορές και στα logistics αναλογούν περίπου 36 τρισ. δολάρια, στην ενέργεια και στα ηλεκτρικά συστήματα 23 τρισ., στις ψηφιακές υποδομές 19 τρισ. και στις κοινωνικές υποδομές περίπου 16 τρισ. δολάρια.
Μέσα σε αυτές τις συνθήκες, τα κέντρα δεδομένων και η τεχνητή νοημοσύνη αναδεικνύονται σε ιδιαίτερα ισχυρούς νέους παράγοντες ανάπτυξης για τις κατασκευές. Η δημιουργία τους προϋποθέτει πολύ περισσότερα από την ανέγερση κτιρίων: απαιτεί μεγάλες ποσότητες ηλεκτρικής ενέργειας, νέες γραμμές μεταφοράς και δίκτυα, εγκαταστάσεις ψύξης και πρόσθετες υποδομές. Έτσι διαμορφώνεται μια νέα, ευρεία αλυσίδα ζήτησης για κατασκευαστικά έργα.
Υπό πίεση τα περιθώρια κέρδους
Οι μεγάλες επενδυτικές προοπτικές δεν εξαλείφουν τις δυσκολίες που αντιμετωπίζει σήμερα ο κλάδος.
Το μέσο περιθώριο EBIT των 30 μεγαλύτερων κατασκευαστικών ομίλων έφτασε το 5,1% το 2025. Το καθαρό περιθώριο κέρδους περιορίστηκε στο 3,6%, σημειώνοντας τη χαμηλότερη επίδοση της τελευταίας πενταετίας. Τα συνολικά καθαρά κέρδη υποχώρησαν κατά 11%, στα 56,5 δισ. δολάρια το 2025, από 63,4 δισ. το 2024.
Ταυτόχρονα, καταγράφηκε αύξηση του καθαρού χρέους, η οποία επιβάρυνε τη χρηματοοικονομική δομή κυρίως των ασιατικών εταιρειών. Μεγαλύτερη σταθερότητα παρουσίασαν οι ευρωπαϊκοί όμιλοι, έχοντας στήριξη και από την ισχυρή συμμετοχή τους σε δραστηριότητες πέραν της αμιγούς κατασκευής.
Για την ευρωπαϊκή αγορά, κρίσιμο σημείο αποτελεί και η ολοκλήρωση του Ταμείου Ανάκαμψης. Οι πόροι του έχουν συμβάλει ουσιαστικά στην υλοποίηση υποδομών και ανακαινίσεων έως το 2026. Μετά το τέλος του RRF, όμως, δεν προβλέπεται αυτομάτως ένας κοινός ευρωπαϊκός μηχανισμός χρηματοδότησης ανάλογου μεγέθους, εξέλιξη που αφήνει ανοιχτά ερωτήματα για τη συνέχεια των επενδύσεων.
Η μετάβαση από τον εργολάβο στον όμιλο υποδομών
Το βασικό συμπέρασμα της έκθεσης είναι ότι ο παγκόσμιος κατασκευαστικός κλάδος δεν βρίσκεται απλώς εν αναμονή μιας νέας περιόδου ανόδου. Μετασχηματίζει τον τρόπο με τον οποίο λειτουργεί και αναπτύσσεται.
Ο εργολάβος που βασιζόταν πρωτίστως στην ανάληψη και υλοποίηση έργων παραχωρεί σταδιακά τη θέση του σε ομίλους με πολλαπλές δραστηριότητες στις υποδομές, στις παραχωρήσεις, στην ενέργεια, στις βιομηχανικές υπηρεσίες και στις ψηφιακές εγκαταστάσεις.
Αυτόν τον δρόμο ακολουθούν πλέον και οι δύο μεγάλοι ελληνικοί όμιλοι που περιλαμβάνονται στην παγκόσμια εκατοντάδα της Deloitte. Η κατασκευή εξακολουθεί να αποτελεί τη βασική τους δραστηριότητα, πλαισιώνεται όμως από ένα διευρυμένο χαρτοφυλάκιο, ικανό να εξασφαλίσει μεγαλύτερη διάρκεια και περισσότερες πηγές εσόδων.
Η αλλαγή αυτή ενδεχομένως εξηγεί και την αύξηση της χρηματιστηριακής αξίας των μεγαλύτερων κατασκευαστικών εταιρειών κατά 12%, σε μια χρονιά σχεδόν αμετάβλητων πωλήσεων και πιεσμένης κερδοφορίας. Στις αποτιμήσεις τους οι αγορές συνυπολογίζουν, πέρα από τα σημερινά έργα, τον επόμενο μεγάλο κύκλο επενδύσεων στις υποδομές, με την ενέργεια, τα δίκτυα, τις μεταφορές και τα data centers να αναμένεται να πρωταγωνιστήσουν.
- Τράπεζα Πειραιώς: Κέρδη 893 εκ. στο 9μηνο και πιστωτική επέκταση 2,2 δισ.
- Δακοκτονία: Ποιοι ελαιοπαραγωγοί απαλλάσσονται από την εισφορά
- Επιδοτήσεις: Αύριο οι ανακοινώσεις για πετρέλαιο θέρμανσης και καύσιμα